
هدف نهایی شرکا و سهامداران از راهاندازی و سرمایهگذاری در شرکتهای تجاری، دستیابی به سود مالی است؛ اما چگونگی محاسبه، تصویب و توزیع این سود — و در نقطه مقابل، نحوه تحمل خسارات و زیانهای احتمالی — تابع قواعد دقیق حقوق تجارت و حسابداری شرکتی است.
قانون تجارت ایران برای حفظ حقوق اشخاص ثالث، بستانکاران و سهامداران خُرد (اقلیت)، تشریفات خاصی را برای تخصیص و تقسیم منافع وضع کرده است. در این مقاله جامع، ضوابط قانونی و تشریفات عملی تقسیم سود و زیان را در دو قالب پرکاربرد شرکتها (شرکتهای سهامی و شرکت با مسئولیت محدود) و همچنین ضمانتاجراهای تخلف از آن (سود موهوم) بهطور تفصیلی بررسی میکنیم.
تقسیم سود و زیان در شرکتهای سهامی (عام و خاص)
تقسیم سود میان سهامداران شرکت سهامی، منحصراً در صلاحیت مجمع عمومی عادی سالیانه است. برای بررسی سازوکار قانونی این امر بر اساس لایحه اصلاحی قانون تجارت (مصوب ۱۳۴۷)، باید میان دو حالت تمایز قائل شد: وجود سود قابل تقسیم و عدم وجود سود قابل تقسیم.
[درآمد ناخالص سال مالی]
│
(منهای کلیه هزینهها، استهلاکات و ذخیرهها)
▼
[سود خالص (ماده ۲۳۷)]
│
(منهای زیانهای انباشته سنوات قبل)
(منهای اندوخته قانونی: ۵٪ تا سقف ۱۰٪ سرمایه)
(منهای اندوختههای اختیاری مصوب مجمع)
(بهعلاوه سود تقسیمنشده سالهای قبل)
▼
[سود قابل تقسیم (ماده ۲۳۹)] ──(ماده ۹۰)──► [توزیع الزامی حداقل ۱۰٪ بین سهامداران]
الف) فرض وجود سود قابل تقسیم
طبق ماده ۲۳۹ لایحه قانونی ۱۳۴۷:
«سود قابل تقسیم عبارت است از سود خالص سال مالی شرکت منهای زیانهای سالهای مالی قبل و اندوخته قانونی و سایر اندوختههای اختیاری بهعلاوه سود قابل تقسیم سالهای قبل که تقسیم نشده است.»
مراحل و مفاهیم بنیادین تعیین سود قابل تقسیم به شرح زیر است:
۱. تعیین سود خالص (ماده ۲۳۷ لایحه)
سود خالص در هر سال مالی برابر است با درآمدهای حاصل در همان سال منهای تمام هزینهها، استهلاکات و ذخیرهها. ترازنامه و صورت سود و زیان مصوب مجمع، مبنای احراز این رقم است. چنانچه هزینهها بر درآمدها فزونی یابد، شرکت در آن سال مالی دچار زیان عملیاتی شده است.
۲. کسر اندوخته قانونی (ماده ۱۴۰ و ۲۳۸ لایحه)
اندوخته قانونی تضمینی حمایتی برای طلبکاران و افزایشدهنده بنیه مالی شرکت است:
- میزان و حد نصاب: هیئتمدیره و مجمع مکلفاند سالانه یکبیستم (۵ درصد) از سود خالص را پس از کسر زیانهای انباشته سنوات قبل، تحت عنوان اندوخته قانونی منظور دارند.
- توقف کسر: این کسر الزامی تا زمانی ادامه مییابد که اندوخته قانونی به یکدهم (۱۰ درصد) کل سرمایه ثبتشده شرکت برسد. پس از رسیدن به این سقف، کسر مبالغ بیشتر اختیاری خواهد بود. در صورت افزایش سرمایه، الزام به کسر ۵ درصد تا رسیدن به ۱۰ درصد سرمایه جدید مجدداً برقرار میشود.
- ضمانتاجرا: طبق ماده ۲۳۸، هر تصمیمی از سوی مجمع عمومی مبنی بر تقسیم سود که متضمن کسر اندوخته قانونی نباشد، باطل و بلااثر است.
۳. وضع اندوختههای اختیاری و قاعده الزامآور ماده ۹۰ (حمایت از اقلیت)
مجمع عمومی میتواند علاوه بر اندوخته قانونی، مبالغی را به عنوان «اندوخته احتیاطی یا اختیاری» برای اهداف توسعهای شرکت کنار بگذارد.
- خطر تصمیم اکثریت: مجمع ممکن است با سوءاستفاده از حق رأی اکثریت، تمام سود را به اندوخته اختیاری منتقل کند تا سهامداران اقلیت از دریافت بازده نقدی محروم شوند.
- راهکار قانونگذار: مطابق ماده ۹۰ لایحه اصلاحی، در صورت وجود منافع، تقسیم حداقل ۱۰ درصد از سود ویژه سالانه (سود خالص) میان صاحبان سهام الزامی است. مجمع عمومی حق ندارد اندوختههای اختیاری را به میزانی تعیین کند که مانع از پرداخت این ۱۰ درصد قانونی شود.
۴. تصویب، مهلت و نحوه پرداخت سود (ماده ۲۴۰ لایحه)
- تعیین سهم هر سهم: مجمع عمومی پس از تصویب صورتهای مالی، رقم دقیق سودی را که میان سهامداران توزیع میشود معین میکند.
- برداشت از اندوختههای اختیاری: مجمع میتواند علاوه بر سود جاری، تصمیم بگیرد بخشی از اندوختههای اختیاری سالهای گذشته نیز تقسیم شود، مشروط بر آنکه در صورتجلسه صریحاً قید شود مبلغ مزبور از کدام اندوخته برداشته شده است.
- مهلت پرداخت: پرداخت سود باید حداکثر ظرف ۸ ماه از تاریخ تصمیم مجمع انجام شود.
- موقعیت ممتاز سهامدار: از لحظه تصویب تقسیم سود در مجمع، سهامدار نسبت به مبلغ سود مصوب، طلبکار قطعی شرکت محسوب میشود و در صورت ورشکستگی شرکت در فاصله زمانی تصویب تا پرداخت، در صف غرما (سایر طلبکاران عادی) قرار میگیرد.
- روشهای تسویه: سود مصوب یا بهصورت وجه نقد پرداخت میشود، یا با توافق و سازوکارهای قانونی، در قالب سهام جایزه (افزایش سرمایه از محل سود تقسیمنشده) به سهامداران تعلق میگیرد.
ب) فرض عدم وجود سود قابل تقسیم و شمول ماده ۱۴۱
اگر ترازنامه و حسابهای مالی شرکت نشاندهنده سود نباشد یا زیان انباشته سنوات قبل کل سود دوره را ببلعد:
- ممنوعیت پرداخت: هیچگونه وجهی تحت عنوان سود سهام نباید پرداخت شود. هرگونه پرداخت در این وضعیت، مصداق توزیع سود موهوم خواهد بود.
- بحران مالی و ماده ۱۴۱: اگر در اثر زیانهای وارده، حداقل نصف سرمایه شرکت از میان برود، هیئتمدیره مکلف است بلافاصله مجمع عمومی فوقالعاده را دعوت کند تا درباره انحلال شرکت یا کاهش سرمایه به مبلغ باقیمانده تصمیمگیری نماید.
تقسیم سود و زیان در شرکت با مسئولیت محدود
ماهیت شرکت با مسئولیت محدود ترکیبی از شرکتهای سرمایهای و اشخاص است؛ ازاینرو قواعد تقسیم منافع و زیان در آن انعطاف بیشتری نسبت به شرکت سهامی دارد.
اصل تناسب با سهمالشرکه و استثنای آن (ماده ۱۰۸ قانون تجارت)
طبق ماده ۱۰۸ قانون تجارت:
«روابط بین شرکا تابع اساسنامه است. اگر در اساسنامه راجع به تقسیم نفع و ضرر مقررات خاصی نباشد، تقسیم مزبور به نسبت سرمایه شرکا به عمل خواهد آمد.»
این ماده نشان میدهد که قاعده «تقسیم سود و زیان به نسبت سرمایه» در این نوع شرکت غیرآمره است؛ بنابراین شرکا میتوانند در اساسنامه ترتیبات دیگری اتخاذ کنند.
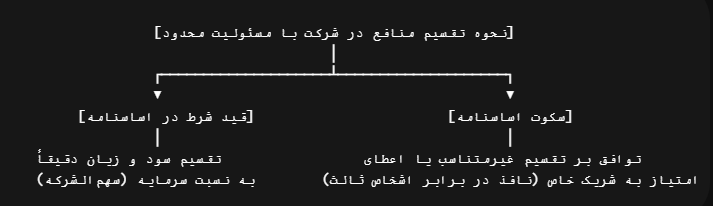
۱. بررسی امکان سهمالشرکه ممتاز
در شرکتهای سهامی، به دلیل قابلیت صدور ورقه سهم، میتوان به خودِ ورقه سهم فارغ از دارنده آن امتیاز داد (سهام ممتاز). اما در شرکت با مسئولیت محدود:
- به موجب ماده ۱۰۲ قانون تجارت، صدور برگه سهم یا گواهی موقت سهام ممنوع است.
- بنابراین، تمایز میان سهمالشرکهها معنا ندارد؛ بلکه امتیازات سود یا معافیت نسبی از زیان تنها میتواند به اعتبار شخص شریک (مانند تخصص ویژه، اعتبار بازرگانی یا تلاش مضاعف وی در اداره شرکت) در اساسنامه پیشبینی شود.
۲. اعتبار توافق خارج از اساسنامه (قرارداد خصوصی)
اگر شرکا بدون اصلاح اساسنامه، در قالب یک قرارداد خصوصی توافق کنند که سود یا زیان بر خلاف نسبت سرمایه تقسیم شود:
- چنین توافقی تنها یک قرارداد مدنی لازمالاجرا میان امضاکنندگان بر اساس ماده ۱۰ قانون مدنی است.
- این توافق سند ثبتی شرکت بهشمار نمیآید و در برابر اشخاص ثالث و شرکای جدیدی که بعداً به شرکت ملحق میشوند و آن را امضا نکردهاند، قابل استناد نخواهد بود. جهت رسمیت و نفوذ همهجانبه، هرگونه تغییر در شیوه تسهیم سود و زیان باید با اصلاح رسمی اساسنامه در اداره ثبت شرکتها به ثبت برسد.
ذخیره قانونی و احتیاطی در شرکت با مسئولیت محدود (ماده ۱۱۳)
بر اساس ماده ۱۱۳ قانون تجارت، مفاد ماده ۵۷ قانون تجارت قدیم در مورد شرکتهای با مسئولیت محدود کماکان لازمالرعایه است:
- مدیران شرکت مکلفاند سالانه حداقل یکبیستم (۵ درصد) از عایدات خالص را برای تشکیل سرمایه احتیاطی (ذخیره قانونی) کنار بگذارند.
- این الزام تا زمانی ادامه دارد که ذخیره به عُشر (یکدهم یا ۱۰ درصد) کل سرمایه برسد و پس از آن اختیاری است.
- ماده ۱۱۳ آمره است؛ در نتیجه هرگونه شرط در اساسنامه مبنی بر عدم کسر ذخیره قانونی، باطل و بیاثر خواهد بود.
وضعیت تقسیم سود و زیان در سایر شرکتهای تجاری (تضامنی و نسبی)
برای شناخت جامع نظام حقوقی سود و زیان در قانون تجارت، بررسی شرکتهای اشخاص نیز ضروری است:
- شرکت تضامنی و نسبی (ماده ۱۱۹ قانون تجارت): تقسیم سود و زیان اصالتاً تابع قرارداد و اساسنامه/شرکتنامه است. در صورت سکوت، تقسیم به نسبت سهمالشرکه شرکا انجام میشود.
- تعهد نامحدود در زیان: در شرکتهای سهامی و با مسئولیت محدود، مسئولیت شریک در زیان محدود به آورده اوست؛ اما در شرکتهای تضامنی، اگر زیانهای شرکت بیش از کل دارایی آن باشد، تکتک شرکا با تمام اموال شخصی خود در برابر بستانکاران مسئول پرداخت دیون هستند.
- برداشت از سود در صورت کاهش سرمایه (ماده ۱۳۲ قانون تجارت): اگر در اثر زیانهای وارده سرمایه شرکت تضامنی کم شود، تا زمانی که این کمبود از محل منافع سالهای بعد جبران نشده باشد، تأدیه هر نوع منفعت به شرکا ممنوع است.
جرمانگاری و بطلان تقسیم «سود موهوم»
سود موهوم (سود غیرواقعی)، سودی است که ناشی از عملیات بازرگانی واقعی شرکت نبوده و در اثر ارزیابی ساختگی، فاکتورسازی صوری، عدم کسر استهلاکات و ذخیرهها یا ترازنامههای مزورانه در دفاتر نشان داده میشود.
| نوع شرکت | مرجع قانونی | ضمانت اجرای کیفری | مسئولان مشمول |
| شرکت های سهامی | بند ۱ ماده ۲۵۸ لایحه اصلاحی | حبس تأدیبی از ۱ تا ۳ سال | رئیس، اعضای هیئتمدیره و مدیرعامل |
| شرکت با مسئولیت محدود | بند «ج» ماده ۱۱۵ قانون تجارت | مجازات جرم کلاهبرداری (حبس و رد مال) | مدیرانی که بدون صورت دارایی یا بر اساس صورت دارایی مزور سود تقسیم کنند |
ضمانتاجرای مدنی سود موهوم (استرداد منافع)
علاوه بر پیگرد کیفری مدیران:
- سودی که بدون رعایت موازین قانونی پرداخت شده، فاقد سبب مشروع است و شرکا و سهامدارانی که چنین سودی را دریافت کردهاند، مکلف به استرداد فوری آن به صندوق شرکت هستند.
- برای اثبات لزوم استرداد وجه، نیازی به اثبات سوءنیت شرکا نیست؛ زیرا طبق قواعد عمومی ضمان قهری و ایفای ناروا (ماده ۳۰۱ به بعد قانون مدنی)، تصرف در مالی که استحقاق آن وجود نداشته، ضمانآور است.
- در صورتی که اعضای مجمع یا سایر شرکا با سوءنیت و تبانی با مدیران اقدام به تصویب و توزیع سود موهوم کرده باشند، بهعنوان معاون یا شریک در جرم کلاهبرداری قابل پیگرد خواهند بود.
جدول مقایسهای: شرکت سهامی در برابر شرکت با مسئولیت محدود
| مؤلفه | شرکت سهامی (خاص و عام) | شرکت با مسئولیت محدود |
| قاعده اولیه تقسیم سود | به نسبت تعداد سهام هر سهامدار | به نسبت سهمالشرکه شرکا |
| تغییر نسبت در اساسنامه | فقط از طریق صدور رسمی «سهام ممتاز» | مجاز در اساسنامه (به اعتبار شریک، نه سهم) |
| حداقل تقسیم سود اجباری | الزامی: حداقل ۱۰٪ از سود ویژه سالانه (ماده ۹۰) | الزامی نیست مگر در اساسنامه پیشبینی شده باشد |
| سقف و نسبت اندوخته قانونی | ۵٪ از سود خالص تا رسیدن به ۱۰٪ سرمایه (ماده ۱۴۰) | ۵٪ از عایدات خالص تا رسیدن به ۱۰٪ سرمایه (ماده ۱۱۳) |
| حداکثر مهلت پرداخت سود | حداکثر ۸ ماه پس از تصویب مجمع | تابع توافق شرکا / تصمیم هیئت نظار یا مدیران |
| عنوان کیفری تقسیم سود موهوم | حبس تأدیبی ۱ تا ۳ سال (ماده ۲۵۸) | کلاهبرداری (بند ج ماده ۱۱۵) |
نکات کلیدی برای مدیران و سهام داران
- اولویت زیان انباشته بر سود جاری:
قبل از هرگونه محاسبه برای تقسیم سود، باید زیانهای انباشته دورههای مالی قبل مستهلک گردند. - رعایت سهم ۱۰ درصدی در شرکتهای سهامی:
هیئتمدیره و مجمع عمومی نمیتوانند با انباشتن کل سود در قالب اندوختههای اختیاری، حقوق سهامداران خُرد را نادیده بگیرند؛ پرداخت حداقل ۱۰ درصد سود خالص، حکم آمره قانون است. - ثبت تغییرات اساسنامه در مسئولیت محدود:
اگر شرکای شرکت با مسئولیت محدود تمایل دارند سود را به نسبتی غیر از سرمایه اولیه تقسیم کنند، حتماً این بند را بهطور صریح در اساسنامه قید و در اداره ثبت شرکتها ثبت کنند؛ تکیه بر قراردادهای داخلی محرمانگی دارد اما اثر شرکتی در برابر اشخاص ثالث ندارد. - دقت در صورتهای مالی:
تقسیم سود بدون کسر هزینههای استهلاک و ذخایر، اقدام پرخطری است که مدیران را مستقیماً در معرض دعاوی کیفری تقسیم سود موهوم و اتهام کلاهبرداری قرار میدهد.